Criciúma
Edson Padoin
economia@tnsul.com
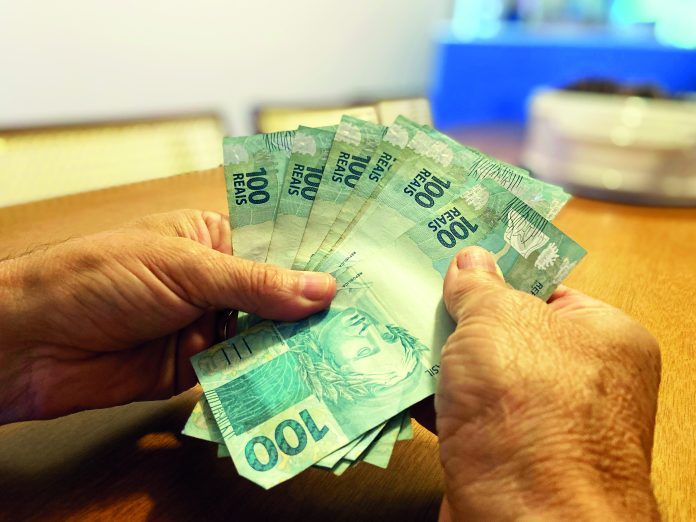
Começar o ano no azul pode parecer um desafio, especialmente para aqueles que costumam extrapolar nos gastos durante o recesso e as festas. No entanto, de acordo com especialistas em economia e dados recentes de instituições renomadas, como a Serasa e o Instituto Locomotiva, um bom planejamento financeiro pode ser a chave para virar o jogo e conquistar estabilidade econômica.
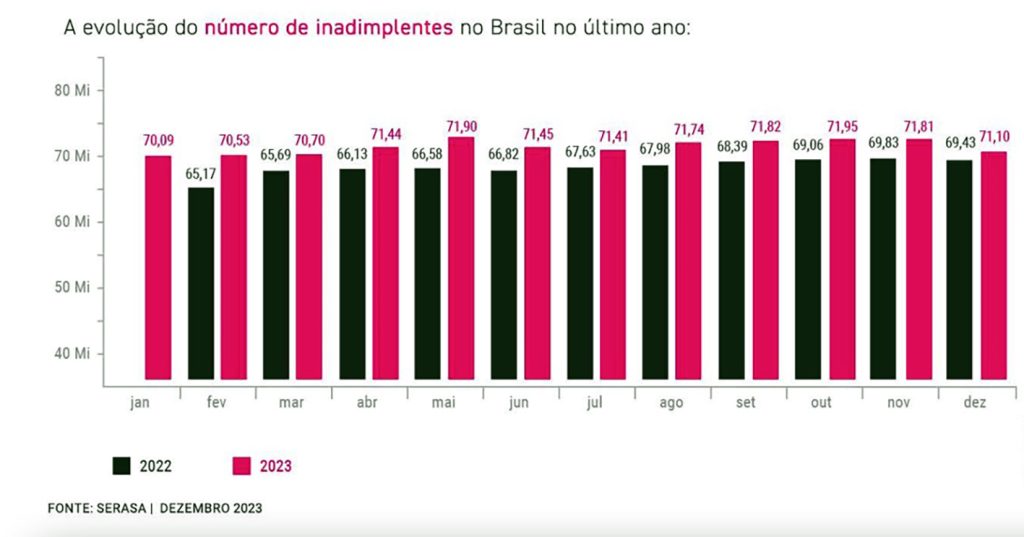
O levantamento realizado pela Serasa em dezembro de 2023 revela uma notícia promissora: uma redução no número de consumidores inadimplentes pelo segundo mês consecutivo. Com 71,1 milhões de brasileiros em situação de inadimplência, a queda foi de 706,4 mil em relação ao mês anterior. As faixas etárias mais afetadas são de 41 a 60 anos, representando 35,0%, e 26 a 40 anos, correspondendo a 34,2% do total de inadimplentes. Os dados indicam também que o valor médio por pessoa de dívida é de R$ 5.174,62, com 43,35% da população adulta brasileira enfrentando essa situação.
Pesquisa
Por outro lado, a pesquisa conduzida pelo Instituto Locomotiva e MFM Tecnologia mostra que oito em cada dez famílias brasileiras estão endividadas, e um terço delas têm dívidas em atraso, de acordo com o relatório Raio-X dos Brasileiros em Situação de Inadimplência. Embora os índices tenham recuado em relação ao período mais crítico da pandemia da Covid-19, ainda persistem em níveis elevados.
A pesquisa do Instituto mostra ainda que os brasileiros também acumulam dívidas do cheque especial (19%); de contas de serviços básicos, como luz, gás e água (17%); de impostos, como IPVA e IPTU (15%); de celular (14%); e compras feitas em lojas de departamento (12%).
Contas pendentes de assinaturas de internet e TV a cabo respondem por 10% e são seguidas na lista pelas ligadas a planos de saúde (6%); mercado (5%); mensalidades em escolas (4%); taxas de condomínio (4%); fabricantes de produtos que a pessoa revende (3%); lojas de materiais esportivos (1%); e outros (2%).
Motivos
Quando perguntados sobre principais motivos pelos quais os brasileiros ficam devendo, os entrevistados pela pesquisa responderam por falta de planejamento financeiro (36%); o desemprego (34%); ter gastos inesperados com saúde (30%); emprestar o nome de alguém para efetuar compras ou contratar serviços (16%); compras de alto valor, acima do que cabe no orçamento (11%); investimento em negócios que deram prejuízo (10%); e falta de controle nos gastos por parte do companheiro ou companheira (8%).
Necessidade de planejar os gastos
Para o economista e professor de economia, Enio Coan, um planejamento financeiro eficaz é fundamental para reverter essa situação. Ele ressalta que é crucial conhecer a renda disponível e priorizar os gastos de acordo com as necessidades básicas, como alimentação, moradia, transporte e saúde. Além disso, destaca a importância de listar todas as despesas, incluindo dívidas, e atualizá-las regularmente.
“Um planejamento financeiro deve ter um horizonte de pelo menos seis meses e deve ser familiar, ou seja, abranger todas as pessoas da família, ou pode ser pessoal. Quando há dívidas a pagar elas devem ser prioritárias nesse planejamento, principalmente se forem dívidas com instituições financeiras ou públicas, que incorrem em multas por atraso e juros. Quando essas dívidas se tornam pesadas no orçamento é recomendado se fazer renegociação com o credor para esticar o prazo e reduzir o valor da parcela para caber no orçamento. Vale destacar que o planejamento exige uma relação de todas as contas, com seu valor, condição, data de vencimento e número de parcelas. Essa relação deve ser atualizada mensalmente”, explica.
A EVOLUÇÃO DO NÚMERO DE INADIMPLENTES NO BRASIL NO ÚLTIMO ANO:
Reserva é importante negócio
Coan também enfatiza a necessidade de gastar menos do que se ganha e de construir uma reserva para emergências, sugerindo que uma poupança ideal deve corresponder a 20% da renda.
“Um planejamento bem feito sugere sempre que se gaste menos do que se ganha, ou seja, que se planeje a formação de uma poupança ou reserva para emergências. Os grandes financeiros recomendam que uma poupança ideal parte de uma economia de 20% da renda, ou seja, os gastos e despesas devem ser de no máximo 80% da renda”, detalha.
Conhecimento
Apesar de parecer desafiador, o economista encoraja as pessoas a buscarem conhecimentos básicos de finanças, estabelecerem metas e adotarem hábitos que promovam a saúde financeira a longo prazo.
“Parece ser algo difícil para a maioria das pessoas, mas devemos buscar conhecimentos básicos de finanças e isso sugere estabelecer metas e objetivos, além de se adotar hábitos que possam contribuir com esses objetivos. É normal que no começo as pessoas não gostem de ter que se discipular nos seus hábitos, mas com o passar do tempo isso se tornará um prazer, além de necessário”, completa Coan.
Em suma, iniciar o ano com organização financeira requer disciplina, planejamento e educação financeira. Com esforço e dedicação, é possível transformar a realidade econômica e construir um futuro mais próspero e seguro para si e para a família.
Leia mais matérias completa na edição desta segunda-feira, dia 5, do jornal impresso Tribuna de Notícias. Ligue para 48 3478-2900 e garanta sua assinatura.

